Domain optik-großhandel.de kaufen?
Wir ziehen mit dem Projekt
optik-großhandel.de um.
Sind Sie am Kauf der Domain
optik-großhandel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain optik-großhandel.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
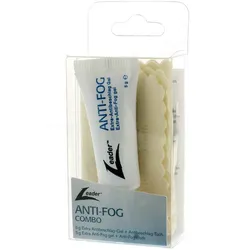
Antibeschlag Gel für Brillengläser inkl. TuchDer ideale Begleiter bei jeder Brille, Sport- und Taucherbrille. Vermindert deutlich das Beschlagen der Brillengläser bzw. bewirkt, dass die Gläser wieder deutlich schneller klar sind. Inhalt 5 Gramm. Für alle Arten von Brillengläsern auch Polycarbonat. Warum beschlägt die Brille?Durch die Luftfeuchtigkeit kondensiert Wasser auf den Brillengläsern. Viele sehr kleine Tropfen bilden dadurch über die Glasfläche eine nebelige Fläche.Die einzelnen Tropfen bilden auf dem Glas einen sogenannten Kontaktwinkel. Je größer er ist, desto mehr wird die Sicht verschleiert.Mit einer Antibeschlag-Beschichtung verlaufen die Wassertropfen zu einem flachen Film, der Kontaktwinkel ist somit gleich null.Ist der Kontaktwinkel = 0°, beschlägt das Glas nicht. Durch das Antibeschlag-Gel wird der Kontaktwinkel entsprechend so verkleinert das das Brillenglas nicht beschlägt.Grundlage ...8,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
ZEISS Anti Beschlag Set für BrillengläserNicht nur beim Sport sondern gerade aktuell mit den Gesichtsmasken haben alle Brillenträger das gleiche Problem. Die Brillengläser beschlagen. Mit dem ZEISS Anti-Beschlagmittel bleiben Ihre Brillengläser in den meisten Fällen klar und die Sicht ungetrübt. Sicherer, lang anhaltender und hocheffektiver Beschlag-Schutz. Wir liefern je Set 1x15ml ZEISS Anti-Beschlag-Spray und das passende ZEISS Anti-Beschlag-Tuch 13x13 cm. Für Brillen- und Sonnenbrillengläser Motorradvisiere Kameraobjektive Skirbrillen Schwimmbrillen und Tacuherbrillen Schutzbrillen und Sicherheitsbrillen Gebrauchsanweisung: Reinigen Sie vor der Anwendung Ihre Brillengläser bzw. die optische Fläche zunächst mit einem ZEISS Brillenreinigungstuch. Sprühen Sie dann das ZEISS AntiBeschlag-Spray auf das ZEISS Tuch und behandeln Sie die Brillengläser / optische Oberfläche, bis diese trocken sind. Für lang anhaltende Ergebnisse s...11,60 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter

-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **

Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
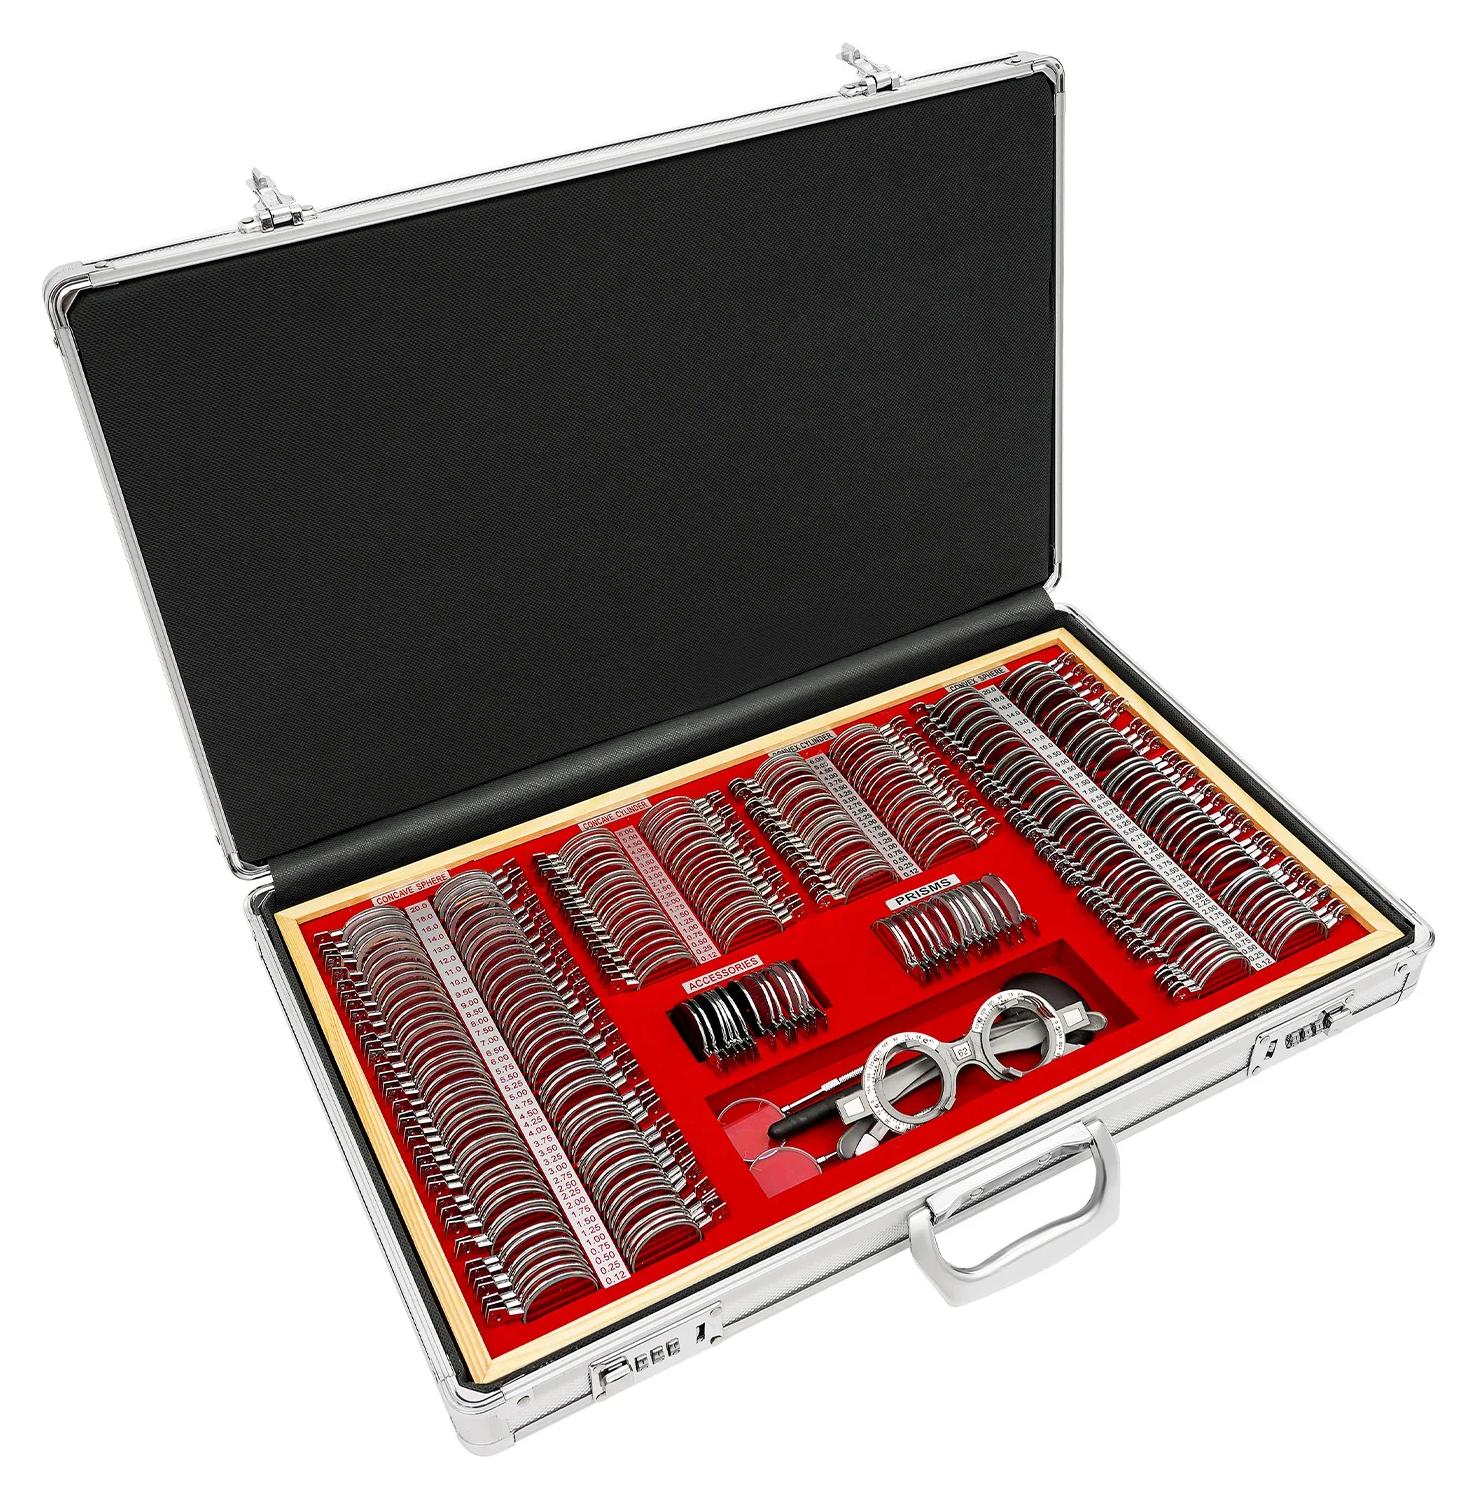
Optiker Probeglas-Satz - Refraktionskoffer 266 Linsen - Glas- & Metalllinsen - Nichtmagnetisch - Samtausgekleidetes staubdichtes Etui mit Doppelschloss - WeißDieses professionelle Refraktions-Set mit 266 Testgläsern und weißem Optik-Koffer ist ideal für genaue Sehstärkenbestimmung in Praxis, Klinik oder Zuhause. Die Kombination aus Glaslinsen, Metallfassungen und samtgefüttertem Koffer schützt Ihre Ausstattung und ermöglicht präzise, komfortable Augenuntersuchungen. Hauptvorteile Umfangreiches Set mit 266 LinsenProfessionelle Testbrille für präzise AnpassungSamtgefütterter, weißer Koffer für optimalen SchutzStabile Metallfassungen, geeignet für nichtmagnetische UmgebungenÜbersichtliche, intuitive Organisation der LinsenKompakt, tragbar und sicher verschließbar Umfangreiches Set mit 266 Linsen Mit insgesamt 266 Testlinsen - Sphäre, Zylinder, Prismen und Zubehör - deckt dieses Set Kurzsichtigkeit, Weitsichtigkeit, Presbyopie, Astigmatismus und mehr ab. So finden Sie für jede Person schnell die passende Korrektur. Professionelle Testbrille Die mitgelieferte Testbrille ermöglicht das schnelle Einsetzen und Wechseln der Linsen. Kunden können ver554,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antibeschlag Gel für Brillengläser inkl. TuchDer ideale Begleiter bei jeder Brille, Sport- und Taucherbrille. Vermindert deutlich das Beschlagen der Brillengläser bzw. bewirkt, dass die Gläser wieder deutlich schneller klar sind. Inhalt 5 Gramm. Für alle Arten von Brillengläsern auch Polycarbonat. Warum beschlägt die Brille?Durch die Luftfeuchtigkeit kondensiert Wasser auf den Brillengläsern. Viele sehr kleine Tropfen bilden dadurch über die Glasfläche eine nebelige Fläche.Die einzelnen Tropfen bilden auf dem Glas einen sogenannten Kontaktwinkel. Je größer er ist, desto mehr wird die Sicht verschleiert.Mit einer Antibeschlag-Beschichtung verlaufen die Wassertropfen zu einem flachen Film, der Kontaktwinkel ist somit gleich null.Ist der Kontaktwinkel = 0°, beschlägt das Glas nicht. Durch das Antibeschlag-Gel wird der Kontaktwinkel entsprechend so verkleinert das das Brillenglas nicht beschlägt.Grundlage ...8,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
ZEISS Anti Beschlag Set für BrillengläserNicht nur beim Sport sondern gerade aktuell mit den Gesichtsmasken haben alle Brillenträger das gleiche Problem. Die Brillengläser beschlagen. Mit dem ZEISS Anti-Beschlagmittel bleiben Ihre Brillengläser in den meisten Fällen klar und die Sicht ungetrübt. Sicherer, lang anhaltender und hocheffektiver Beschlag-Schutz. Wir liefern je Set 1x15ml ZEISS Anti-Beschlag-Spray und das passende ZEISS Anti-Beschlag-Tuch 13x13 cm. Für Brillen- und Sonnenbrillengläser Motorradvisiere Kameraobjektive Skirbrillen Schwimmbrillen und Tacuherbrillen Schutzbrillen und Sicherheitsbrillen Gebrauchsanweisung: Reinigen Sie vor der Anwendung Ihre Brillengläser bzw. die optische Fläche zunächst mit einem ZEISS Brillenreinigungstuch. Sprühen Sie dann das ZEISS AntiBeschlag-Spray auf das ZEISS Tuch und behandeln Sie die Brillengläser / optische Oberfläche, bis diese trocken sind. Für lang anhaltende Ergebnisse s...11,60 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.